「預金しよう」という意思はあるのに、予定外の出費をしてしまった経験はありませんか?人間は元々、意思の力だけで無駄遣いを減らすのは難しいもの。というのも、脳に備わった「感情や判断のクセ」が大きく影響しているからなのです。
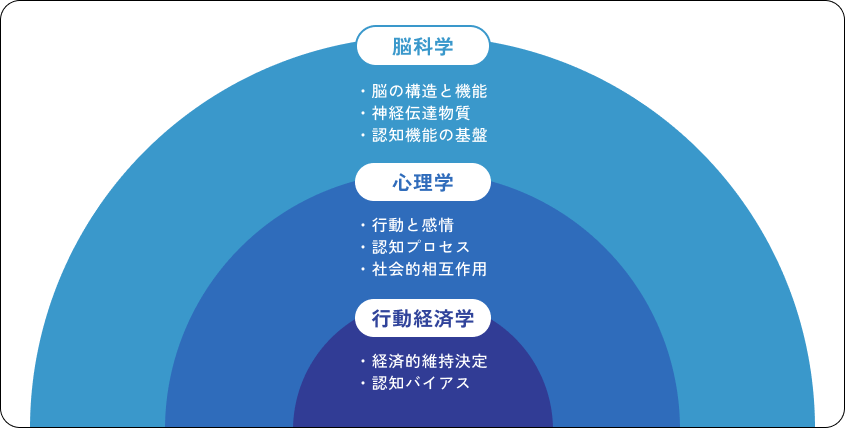
今回は、経済学と心理学を掛け合わせた「行動経済学」の視点から、資産形成のコツをご紹介します。自分の「クセ」を知り、「貯める習慣」を育てましょう。
「預金しよう」という意思はあるのに、予定外の出費をしてしまった経験はありませんか?人間は元々、意思の力だけで無駄遣いを減らすのは難しいもの。というのも、脳に備わった「感情や判断のクセ」が大きく影響しているからなのです。
今回は、経済学と心理学を掛け合わせた「行動経済学」の視点から、資産形成のコツをご紹介します。自分の「クセ」を知り、「貯める習慣」を育てましょう。
 目次
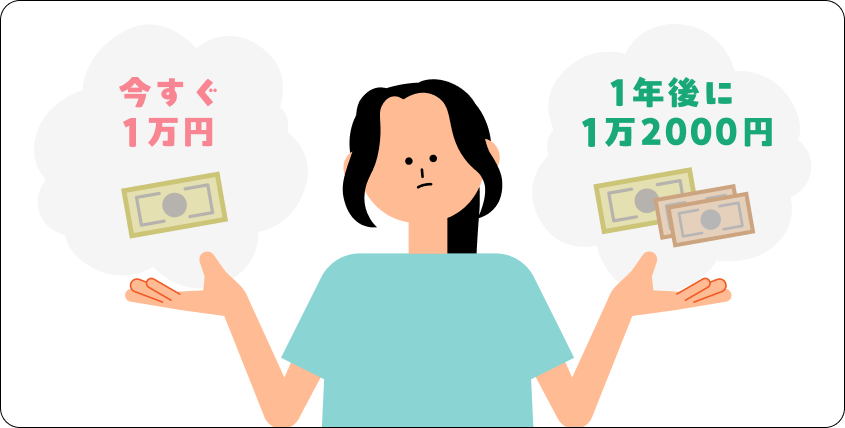
(1)「今すぐ1万円」 or 「1年後に1万2,000円」
(2)「5年後に1万円」 or 「6年後に1万2,000円」
この2つの質問、実はどちらも「1年待つと追加で2,000円もらえる」ということに気づきましたか?(2)ではより多い金額がもらえる「6年後に1万2,000円」を選んだという人でも、(1)では「今すぐもらえる1万円」を選んだとしたなら、「今すぐ」というキーワードに感情が引っ張られたということ。今この瞬間の満足感を重視する「現在バイアス」が強いかもしれません。
(1)「定価より100円安く買えるが1km先にあるスーパー」と「定価で買える近所のコンビニ」。どちらに行く?
(2)今すぐ必要ではないけれど、前々から気になっていた5,000円の商品が、今日だけ3,500円のセール。買う?買わない?
(1)でスーパーを選んだ人は、100円引きという分かりやすい節約ができるものの、時間や体力といった目に見えないコストを計算できていない可能性が。(2)で「買う」を選んだ人は、本来「0円と3,500円」の比較をすべきところ、限定のセールにつられて5,000円という定価に注目し、「今日買わないと損をする」と焦って判断してしまったのではないでしょうか? これは「損失回避」という陥りがちな罠。(1)と(2)どちらの場合も、目先の数字に気を取られて、全体的な資産を見失う危険のあるクセなのです。
脳がだまされやすい状況や条件として、3つの心理トラップがあります。具体例と合わせて見てみましょう。
遠い将来(数年後や老後)の価値を小さく見積もり、今の買い物(快楽)を優先してしまう。
例)好みの服を見つけたが今月は予算不足。でも来週の外出で着たいから、クレジットカードの分割払いで購入してしまった。
「セール」や「限定」という言葉を聞いたときなど、安く買える機会を失うことを損に感じて不要な物を買ってしまう。
例)行きつけのお店のポイントが今日まで有効だった。今すぐ必要ではないのに、ポイントを使うために現金を追加して買い物をしてしまった。
苦労して稼いだ給料と、臨時収入やポイントを脳の中で差別化し、安易に得られた後者を雑に使ってしまう。
例)着なくなった服をフリマアプリに出したところ、予想以上に高く売れた。貯金に回そうと思っていたのに、売上金でまた別の服を買ってしまった。
「我慢が必要な状況」で葛藤するのではなく、そもそも買える場所に行かない・情報を仕入れないなど「誘惑を遠ざける環境」をつくりましょう。
自分が意識や選択をしなくても預金ができるよう、給料日に自動で別口座に積み立てできるようにするなど、最初の段階で設定をしておきましょう。
抽象的な「将来のため」ではなく、「3年後に〇〇へ旅行する」など自分ゴトとして具体的にイメージできる「未来の自分」のための目標を設定しましょう。
「感情や判断のクセ」に左右されることなく、福井銀行のサービスを活用して無駄遣いを回避しましょう。
毎月決まった日に別の口座にお金を自動で貯めて「先取り」しましょう。少額から設定できるので、将来のための資産づくりに役立ちます。
日々の家計管理から将来への資産形成まで、知っておきたいお金の知識を幅広くお届け。
基礎から学べる「おかねの知識」記事と、自分に合ったサービスを具体的に検討できる「商品ガイド」。
2つの視点から、あなたの「知りたい」をサポートします。
今の悩みを解決するヒントとして、また未来の準備を始めるためのガイドとして、ぜひご活用ください。
記事を絞り込む
キーワードで絞り込む