物価高などの影響で、自分の資産を守ることがますます求められる昨今。「貯蓄するためにも家計簿をしっかりつけよう!」と思いながらも、途中で挫折してしまったり、なかなか着手できずにいたりしませんか?
家計簿といえば1円単位でしっかりと記録し、管理しなければいけないイメージがあるかもしれませんが、完璧を目指すのはかえって逆効果になることも。「ゆるい仕組み化」で、将来の自分のために家計管理の習慣を身につけましょう。
物価高などの影響で、自分の資産を守ることがますます求められる昨今。「貯蓄するためにも家計簿をしっかりつけよう!」と思いながらも、途中で挫折してしまったり、なかなか着手できずにいたりしませんか?
家計簿といえば1円単位でしっかりと記録し、管理しなければいけないイメージがあるかもしれませんが、完璧を目指すのはかえって逆効果になることも。「ゆるい仕組み化」で、将来の自分のために家計管理の習慣を身につけましょう。
「家計簿が続いたことがない」という人こそやりがちなのが、完璧に管理しようとして途中で挫折すること。完璧を目指すと、1日分忘れてしまったり、レシートを1枚なくしたりするだけでも、やる気がそがれてしまいがちです。さらに、自分の収支を知らないままに予算を立てて、途中で計画倒れしてしまうこともよくあるケース。まずは8割程度でも、日々の支出の記録をつけ、自分が何にどれくらいお金を使っているかを把握することが大切です。実情を知って、減らせない費用などを考慮しながら、無理のない予算を立てて貯めることを習慣化していきましょう。
<チェック診断>
2つ以上当てはまった人は、完璧を目指すよりも「ゆるい仕組み化」を活用して、家計管理をしてみましょう。
まずは、1週間~1か月分の収支を記録することを目指しましょう。費用の項目は3~4つほどの大まかな分け方でOK。食費、消耗品、交通費、固定費など、自分が面倒にならない程度の項目にしておくのがオススメです。金額は100円、10円単位でもOK。
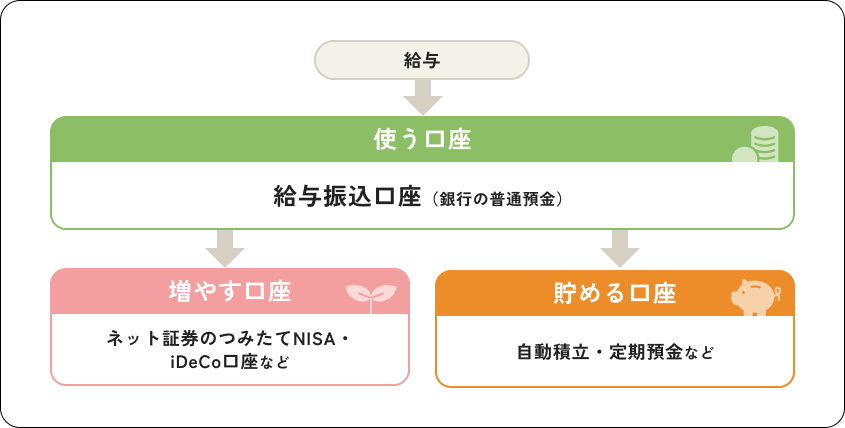
おおよその使っている金額が把握できたら、「使う口座(給与受取)」「貯める口座(手を出さない)」「増やす口座(投資など)」を設定し、それぞれにいくら振り分けるかを決めましょう。最初は「使う口座」と「貯める口座」を使い分けることからはじめるのがオススメです。「使う口座」には実際に使っている金額より少し少なめに入金し、だらだら出費をやめることを心掛けてみましょう。口座にお金が残っていると余裕があるように感じて使いたくなってしまいがちですが、別口座に分けておくことで、使い過ぎ防止につながります。実際に使った金額(現金・電子マネー・カード払い)を、その都度メモしておくと、予算オーバーを早めに確認できます。
自動引き落としを活用して、給料日に「貯める口座」へ一定額を移動できるようにしておきましょう。金額は5,000円~1万円くらいからでもOK。自分で操作する手間がなく、移し忘れることも防げます。残ったお金で生活すれば、自然と「貯める口座」に貯蓄が増えていきます。毎月足りなくなるようなら、固定費の見直しも検討しましょう。
ファイナンシャル・プランナー(CFP®、一級FP技能士)
福井銀行のサービスを活用して、手間のかかる家計管理を「仕組み化」しましょう。
毎月決まった日に別の口座にお金を自動で貯めて「先取り」しましょう。少額から設定できるので、将来のための資産づくりに役立ちます。

日々の家計管理から将来への資産形成まで、知っておきたいお金の知識を幅広くお届け。
基礎から学べる「おかねの知識」記事と、自分に合ったサービスを具体的に検討できる「商品ガイド」。
2つの視点から、あなたの「知りたい」をサポートします。
今の悩みを解決するヒントとして、また未来の準備を始めるためのガイドとして、ぜひご活用ください。
記事を絞り込む
キーワードで絞り込む