食品や日用品、光熱費や通信費、交通費など、値上げラッシュの昨今。将来のお金に対する不安を抱いている人も少なくないのではないでしょうか。今後もあらゆるモノやサービスの値上げが予想される時代だからこそ、預金によってお金を守るだけでなく、投資などの運用によってお金を育てることも大切です。お金を守り・育てるための正しい知識を身につけ、将来のリスクに備えましょう。
食品や日用品、光熱費や通信費、交通費など、値上げラッシュの昨今。将来のお金に対する不安を抱いている人も少なくないのではないでしょうか。今後もあらゆるモノやサービスの値上げが予想される時代だからこそ、預金によってお金を守るだけでなく、投資などの運用によってお金を育てることも大切です。お金を守り・育てるための正しい知識を身につけ、将来のリスクに備えましょう。
インフレ(インフレーション)の基本:「モノの価値が上がり、お金の価値が下がること」。
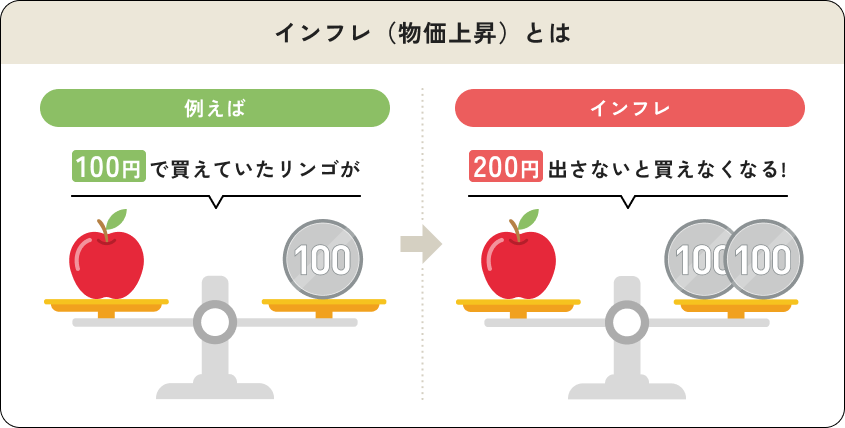
インフレとは継続的に物価が上昇し、貨幣価値が下がる経済現象を指します。例えば上の図のように、これまで100円で買えていたリンゴが、インフレ後は200円出さないと買えなくなってしまうという状態がインフレーションです。
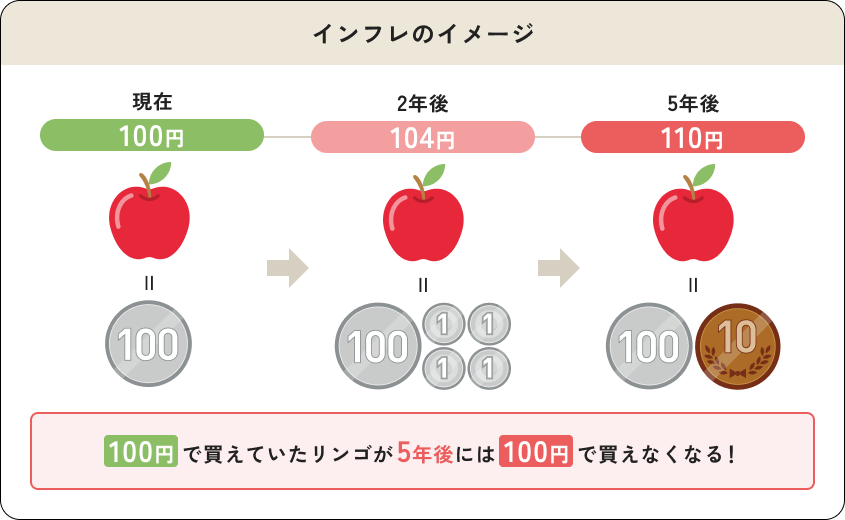
例えば上の図のように、年2%の割合でリンゴの価格が値上がりした場合(前年の価格をもとに毎年値上がりする複利の考え方)、現在は100円で購入できているリンゴが、5年後には110.5円出さないと購入できない状態になります。値上がり率が毎年元本(元の価格)に上乗せされていく複利なので、単純に「2%×5年=10%」で110円になるのではなく、110.5円になります。つまり「100円で1個のりんごが買えない=100円の価値が下がった」ということになります。
これを預金に当てはめて考えてみましょう。現在100万円の現金預金があったとして、5年間そのまま手元に置いておいた場合、5年後には実質約90万6,000円の価値しか持っていないことになってしまいます。
そのため、現金での預金ももちろん大切ですが、将来のインフレに備え、若いうちから投資なども組み合わせ、資産が実質的に目減りするリスクを防止することが大切です。
<物価高・インフレ対策のNGリスト>
1つでも該当した場合は、要注意。将来の物価高・インフレに備えた正しい知識を学びましょう。
使っていないサブスクにお金を払い続けてしまっていたり、他社との比較が面倒だからと、高い通信費を払い続けてしまっていたり…。無駄な固定費がありませんか?節約の第一歩は、日々のガマンではなく、これら固定費の最適化。まずは固定費の見直しから始めてみましょう。
将来の物価高・インフレに備えた運用(NISAなどの非課税制度を活用した少額・積立投資、年金保険など)も大切です。生活防衛費、老後の資産など、それぞれの目的に合った方法で分散投資を行えば、資産が実質的に目減りしてしまうリスクを減らすことが可能です。長期運用することで、複利の効果を最大限に発揮できるため、若いうちから始めるとメリットが大きくなります。
資格取得によるスキルアップで本業の給料を上げる、副業をして副収入を得る力をつけるなど、収入のベースを上げることも、強力な対策になります。自分自身の能力アップに投資をし、お金を稼ぐ力をつけることは将来への安心にもつながります。
ファイナンシャル・プランナー(CFP®、一級FP技能士)
インフレ時代を乗り切るために。福井銀行のサービスで、あなたのマネーライフを強化しましょう。
初心者の方でも安心して始められる金融商品をご用意しています。少額からの運用で、インフレに負けない資産づくりを。

日々の家計管理から将来への資産形成まで、知っておきたいお金の知識を幅広くお届け。
基礎から学べる「おかねの知識」記事と、自分に合ったサービスを具体的に検討できる「商品ガイド」。
2つの視点から、あなたの「知りたい」をサポートします。
今の悩みを解決するヒントとして、また未来の準備を始めるためのガイドとして、ぜひご活用ください。
記事を絞り込む
キーワードで絞り込む