

住宅ローン はじめの一歩
マイホームは大きなお買いもの。「自己資金(頭金)はいくら必要なのか」「住宅ローンの返済額がいくらになるのか」など、お客さまのライフステージに合わせて無理のない資金計画を立てることが大切です。
物件だけじゃない!マイホームのお値段
気に入った物件が見つかったら、ローンの計画…
その前に、物件購入以外にも必要なお金があることをお忘れなく。マイホーム購入に必要なお金の全体像を把握しましょう。
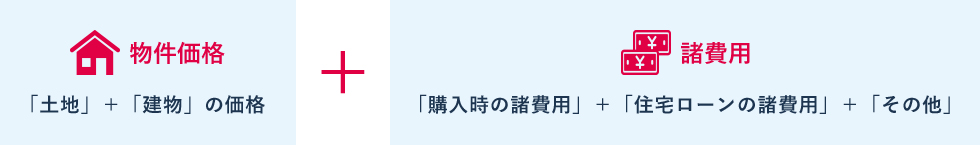
マイホーム購入資金は
自己資金(頭金)と住宅ローンを組み合わせて
用意するのが一般的です。
どのくらい用意すればいいの?「自己資金(頭金)」
一般的に自己資金(頭金)の目安は、物件価格の2割程度と言われています。
ただし、実際には諸費用(およそ物件価格の7%~10%)がかかるため、25%以上の自己資金(頭金)を準備しておくのが、より安全な資金計画の基本と言えるでしょう。
- ※福井銀行では条件により、諸費用も含めて自己資金0円で借りられるローンをご用意しています。
「毎月の返済額」から資金計画をたてる
住宅ローンを利用する場合、「毎月の返済額」から無理なく返済できる金額を出してみると、住宅購入の計画も立てやすくなります。
<例>お借入金額の目安【金利年0.75%の場合(2年固定・元利均等返済)】
| 毎月返済額 | ||||
|---|---|---|---|---|
| 約5万円 | 約7万円 | 約10万円 | ||
| お借入期間 | 20年 | 約1,100万円 | 約1,500万円 | 約2,200万円 |
| 25年 | 約1,300万円 | 約1,900万円 | 約2,700万円 | |
| 30年 | 約1,600万円 | 約2,200万円 | 約3,200万円 | |
| 35年 | 約1,800万円 | 約2,500万円 | 約3,600万円 | |
- ※ボーナス月の増額返済利用なし、借入利率が期間中に変動しない場合のシミュレーションです。
- ※別途諸費用等が必要となります。
- ※概算のため、実際の返済額と異なります。具体的な返済額につきましては、店頭でお申し出いただければ試算いたします。
ボーナス返済
ボーナス返済を併用すれば、毎月の返済負担を軽くすることができますが、ボーナスは景気や企業業績によって変動する可能性が高いので、あまり負担額を大きくしない方が良いとされています。なお、福井銀行の住宅ローンではお借入金額の40%が上限となります。
年齢や家族構成から「お借入期間」を考える
お借入期間は、年齢、年収、家族構成・状況などの変化を考慮し決める必要があります。
お借入期間の設定によって、毎月の返済額や総支払額が変わっていきますので、家計収入・支出状況から適切なお借入期間を設定することが大切です。
家計の変化があっても安心してご返済できるように、ライフプランを考慮した資金計画を立てましょう。
自分に合った住宅ローンの返済方法とは?
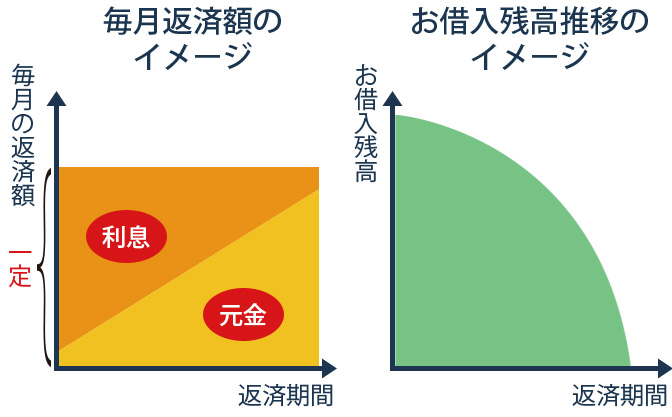
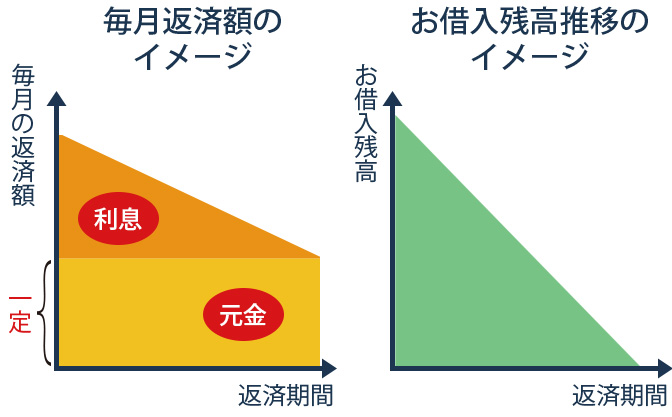
住宅ローンの返済方法は、大きく分けて2種類。
家族構成や家計の状況にあわせて、ご自身に合ったプランを選択しましょう。
| 元利均等返済 | 元金均等返済 | |
|---|---|---|
| イメージ図 |
|
|
| 返済額 | 毎月の返済額を一定にする返済方法です。 | 元金を一定額で返済していく方法です。 毎月の返済額は、ローン残高に応じて変化します。 |
| メリット |
|
「元利均等返済」に比べ、総返済額が少なくなります。 |
| デメリット | 「元金均等返済」に比べ、総返済額が多くなります。 | 「元利均等返済」に比べ、返済当初の返済額が多くなります。 |
| こんな方におすすめ! |
|
|
元利均等返済と元金均等返済の返済額比較
お借入金額:3,000万円 お借入金利:0.30%(2年固定金利) 返済回数:480回(40年)
| 元利均等返済の場合 | 元金均等返済の場合 | 元利均等返済との差 | ||
|---|---|---|---|---|
| 毎月の返済額 | 66,332円 | 1回目の返済額 | 70,000円 | (+3,668円) |
| 年間返済額 | 795,984円 | 年間返済額 (1年目) |
838,964円 | (+42,980円) |
| 総支払額 (元金+利息)<A> |
34,451,002円 | 総支払額 (元金+利息)<A> |
34,245,621円 | (▲205,381円) |
| 手数料(消費税込)<B> | 300,000円 | 手数料 (消費税込)<B> |
300,000円 | (0円) |
| 合計(A+B) | 34,751,002円 | 合計(A+B) | 34,545,621円 | (▲205,381円) |
- ※お借入期間中を通して、お借入金利は変わらないものと仮定しております。
- ※上記シミュレーションは概算であり、実際の返済額とは異なる場合があります。
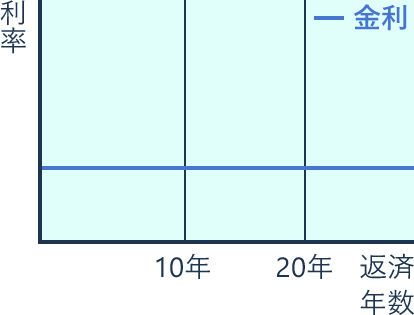
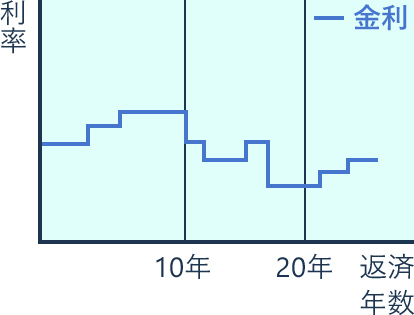
固定金利・変動金利とは?
どちらを選べばいいんだろう?
これからのライフプランなども考慮して、ご自身に合ったプランを選択しましょう。
- ※全期間固定金利は「フラット35」のみの金利プランです。
|
固定金利選択型 (固定金利特約自動更新型) |
全期間固定金利型 (フラット35) |
変動金利型 | |
|---|---|---|---|
| イメージ図 | 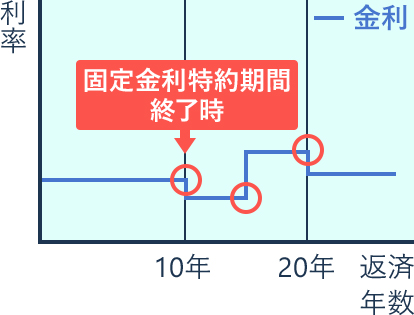 |
 |
 |
| 適用金利 |
|
全期間、金利が変わりません。 |
|
| 返済額 | 固定金利特約期間終了後に見直します。 | 完済まで一定です。 | 元利均等返済の場合、原則5年ごとに見直します。 |
| メリット | 一定期間の返済額が確定するので、返済プランを立てやすいです。 |
|
金利が低下した場合、返済額が減少します。 |
| デメリット | 固定金利特約期間終了後、金利が上昇している場合は、毎月の返済額が増加するリスクがあります。 | 市場金利が低下した場合でも適用金利は変わりません。 | 金利が上昇した場合、返済額が増加します。 |
| こんな方におすすめ! | 一定期間安定した返済プランを立てながら、将来の金利動向を見極めたい方 | 最後まで安定した返済プランを立てたい方 | 金利の動向をタイムリーに生かしたい方 |
諸費用について
住宅購入には、物件以外にもいろいろな諸費用がかかります。その額は一般的に、新築住宅で価格の3~5%、中古住宅では6~10%と言われています。
代表的なものを見ていきましょう。
| 売買契約に関する費用 | |
|---|---|
| ローンを借りる時の費用 | |
| 登記のための費用 | |
| 取得時の税金 | |
| その他 |
引っ越し費用、水道加入金、家具・家電・インテリア等の購入費用など |
印紙税
売買契約書、ローン契約書の作成の際に必要になります。
仲介手数料
不動産仲介会社を利用する場合にかかる手数料です。
登録免許税
建物を新築した場合または土地・建物を取得した場合には、所有権の保存や移転の登記を行います。また住宅ローンお借入れの際には、抵当権設定の登記が必要になります。これらの登記の際にかかる税金です。
融資事務手数料
住宅ローンお申込みの際にかかる事務手数料です。金融機関(銀行など)に支払います。
保証料
保証人をたてる代わりに、保証会社などを利用する場合の費用です。 福井銀行の手数料型住宅ローンの場合、保証料はお借入金利に含まれます。(お客さまから銀行へお支払いいただく金利の中から、銀行が保証会社へ支払います。)
団体信用生命保険料
住宅ローンご返済中に死亡・高度障害など、住宅ローンのご契約者さまにもしものことがあった時、保険会社が所定の保険金などを銀行に支払い、その保険金を住宅ローンの返済へ充当する仕組みの団体保険です。団体信用生命保険の保険料は銀行が負担します。※団体信用生命保険の種類によっては、ご融資金利に金利の上乗せがあります。
火災保険料
火災などによる損害発生に備えるための火災保険の保険料です。
司法書士手数料
登記手続きをする際に支払う、司法書士への報酬です。
不動産取得税
土地・建物を取得した際にかかる税金です。
修繕積立金
マンションなどで、将来の大規模修繕などの費用の一部となる基金です。
